很多人第一次听说"个人养老金税延"的时候,第一反应是:这跟我有什么关系?系挺大的。简单说就是:你现在往个人养老金账户里存钱,这笔钱当年不用交个税;等你退休了领出来的时候,再按较低的税率补缴。中间这么多年,账户里的钱还能继续投资增值。但问题是——到底能省多少?有人说一年省几千,有人说也就几百块。差距为什么这么大?因为跟你的收入水平、缴费比例、交多少年、投资收益率都有关系。靠拍脑袋算不出来,Excel拉表又太麻烦。这个养老金递延税计算器就是干这个的:把你自己的数字填进去,直接告诉你累计交了多少、一共省了多少税、退休补税要交多少、跟不交税延比差多少。
养老金递延税计算器都能算什么
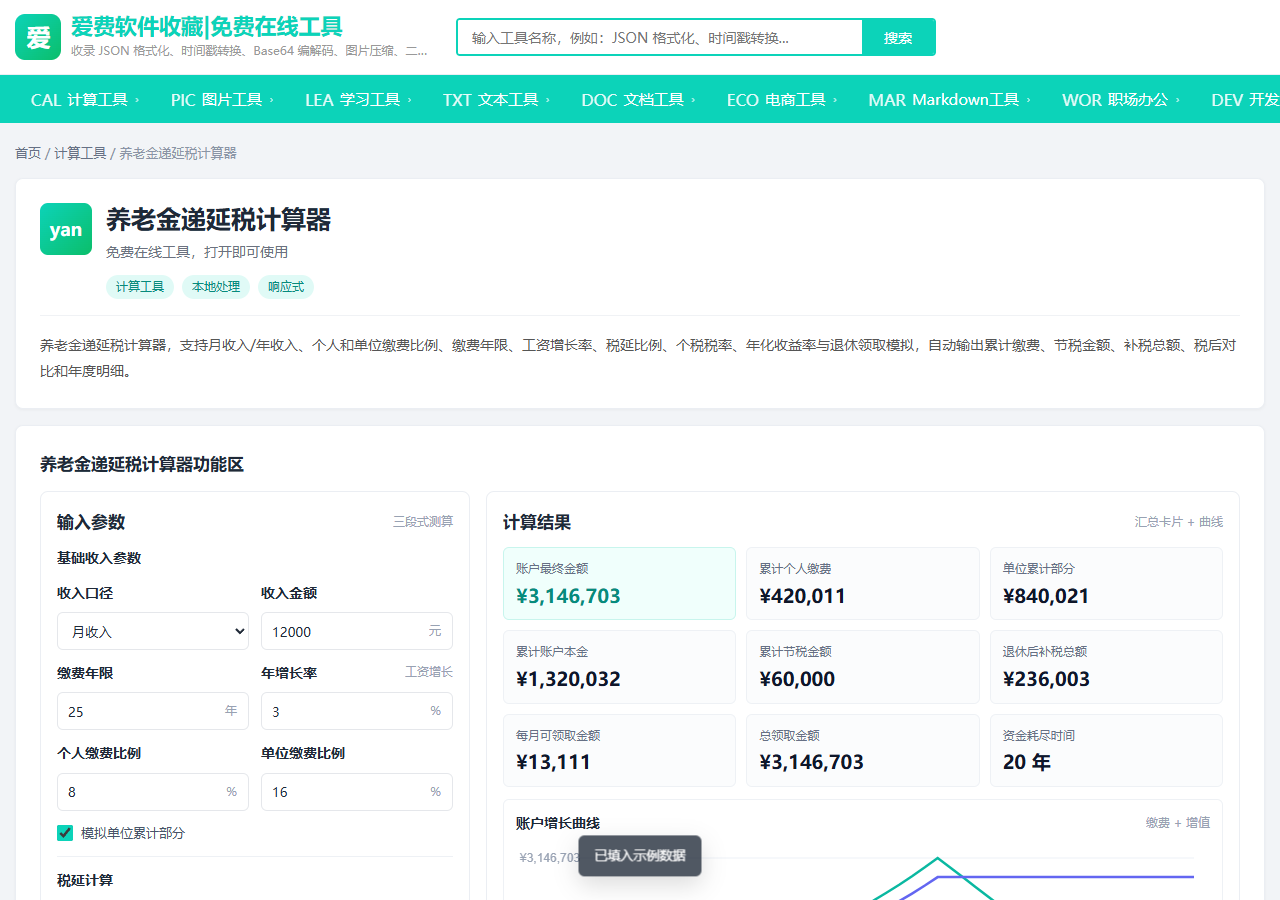
打开页面你会看到一组输入项,一个个说:
月收入 / 年收入——选你方便的填就行。注意这里填的是税前收入,不是到手工资。如果你有年终奖、季度奖,建议摊到月里算个平均值,不然结果会偏高。
个人缴费比例和单位缴费比例——这两个是分开的。个人缴的部分进入你的个人账户,单位缴的部分进入统筹账户。很多人搞混这两块,算出来的结果自然对不上。
缴费年限——从你开始交到退休一共多少年。想提前退休、或者打算多交几年,都可以自己调。
工资增长率——这个参数很多计算器会漏掉,但其实挺关键。假设你现在月薪一万,二十年后退休,难道还按一万算?工资每年涨一点,缴费基数也跟着涨,结果差别不小。默认可以按3%-5%估,你们行业涨得快就调高一点。
税延比例——就是你现在的收入里,有多少比例的个人养老金缴费可以税前扣除。这个政策每年可能有调整,按你当年实际的扣除比例填。
个税税率——你当前适用的个税边际税率。这个直接决定了你现在能省多少税。收入越高、税率档位越高,税延的优惠越明显。如果你本来就在最低档甚至不交个税,那这个工具算出来的节税效果会很有限——这也是实话,得提前说清楚。
年化收益率——账户里的钱长期投资能赚多少。保守点填3%-4%,激进点填6%-7%,但别按牛市峰值填。退休是二三十年的事,平均下来没那么高。
退休领取模拟——你打算退休后分多少年领完。领得慢,每年补的税就少;一次性领,税率可能跳档。这个参数直接影响补税总额。
算出来的结果怎么读
填完上面这些数,点计算,下面会出几块内容:
累计缴费总额——你这辈子一共往这个账户里存了多少钱,个人+单位加在一起。注意这只是本金,不算投资收益。
节税金额——工作这些年,因为税延政策你一共少交了多少个税。这个数字看着爽,但别急着高兴。
补税总额——退休领钱的时候,你要补交给税务局的钱。很多人只盯着前面的节税金额,忘了退休还要补这一刀。两个数一减,才是你真正的净节税。
税后对比——左边是交税延养老金的最终到手,右边是不交税延、自己拿这笔钱去投资的最终到手。两边都扣完税比,差距一目了然。这也是判断"到底值不值得交"最直接的方式。
年度明细表——从你开始缴费那一年,到退休领完最后一年,每一年的缴费、节税、账户余额、补税都列出来了。想看某一年具体什么情况,直接翻表就行,不用自己从头推。
常见问题
Q:这个计算器算出来的数准吗? A:它是一个估算工具,帮你大致判断"值不值得交""大概能省多少"。真正落地的时候,每年的扣除上限、税率表、投资收益都会变,以实际政策和你账户的实际收益为准。
Q:我已经交了几年了,能把之前的数也算进去吗? A:可以。缴费年限从你实际开始交的那一年算,之前已经交过的本金和收益,如果清楚的话可以手动调整初始账户余额。
Q:单位缴费部分也能税延吗? A:政策上个人缴费部分享受税延优惠,单位缴费部分按现行社保规则走。计算器里分开填就是为了这个,别把两块混在一起算。
Q:退休后一次性领取和分期领,哪个更划算? A:不一定。分期领每年税率低,但总时间长;一次性领税率可能跳档,但钱拿得早。把两种领取方式都算一遍对比一下,就知道哪个适合你了。