每到年底,朋友圈晒年终奖的人开始多起来。但真正到算税这一步,大多数人其实是懵的——公司财务扣完多少就是多少,自己压根没算过,也不知道还能选。
今年政策其实挺友好的:全年一次性奖金单独计税的优惠延续到了2027年底,也就是说你现在拿年终奖,可以在两种算法里挑一个。问题是,挑哪个?
两种计税方式,差在哪
简单说就是两条路。
一条路是单独计税。年终奖不跟你全年工资混在一起算,单独拿出来除以12,用这个商数去对照按月换算的税率表,找到对应的税率和速算扣除数,然后一笔算完。很简单就是年终奖 × 税率 − 速算扣除数,就可以得到数值。
另一条路是并入综合所得。扣掉6万起征点、五险一金、专项附加扣除(房贷房租、子女教育、赡养老人这些),剩下的应纳税所得额再按年税率表算,这种是把年终奖加进你全年的工资收入里。
听起来差不多?实际算下来差不少。
单独计税用的是按月换算的综合所得税率表:
级数 | 月应纳税所得额(年终奖÷12) | 税率 | 速算扣除数 |
1 | 不超过3000元 | 3% | 0 |
2 | 3000~12000元 | 10% | 210 |
3 | 12000~25000元 | 20% | 1410 |
4 | 25000~35000元 | 25% | 2660 |
5 | 35000~55000元 | 30% | 4410 |
6 | 55000~80000元 | 35% | 7160 |
7 | 超过80000元 | 45% | 15160 |
并入综合所得的话用的是按年税率表,这个在个税APP里汇算的时候会自动套,自己手算反而麻烦。
拒绝踩年终奖的"临界点"坑 年终奖个税计算器
本站的年终奖个税计算器让你不用背公式不用自己反复计算,它可以凭收入结构大概能猜个八九不离十,如果您平时工资就比较高,年终奖占比不算特别大的,选单独计税通常更划算,因为年终奖单独算,不会把你全年收入顶到更高的税率档里。平时工资不高,扣除项加完之后甚至没怎么交税,结果年终奖发了一大笔的,并入综合所得往往更划算。相当于年终奖可以把你没用完的起征点和专项附加扣除额度"吃掉"一部分,税率反而更低。但这只是个粗判断。真正准不准,还是得把你全年的工资数、社保公积金、专项附加扣除都填进去,两种方式各算一遍,一比就清楚了。单独计税有个特别坑的地方,就是税率跳档的瞬间。所以你会发现有些公司发年终奖的时候,会故意卡在临界点往下一点点发,不是抠,是真的替员工省税。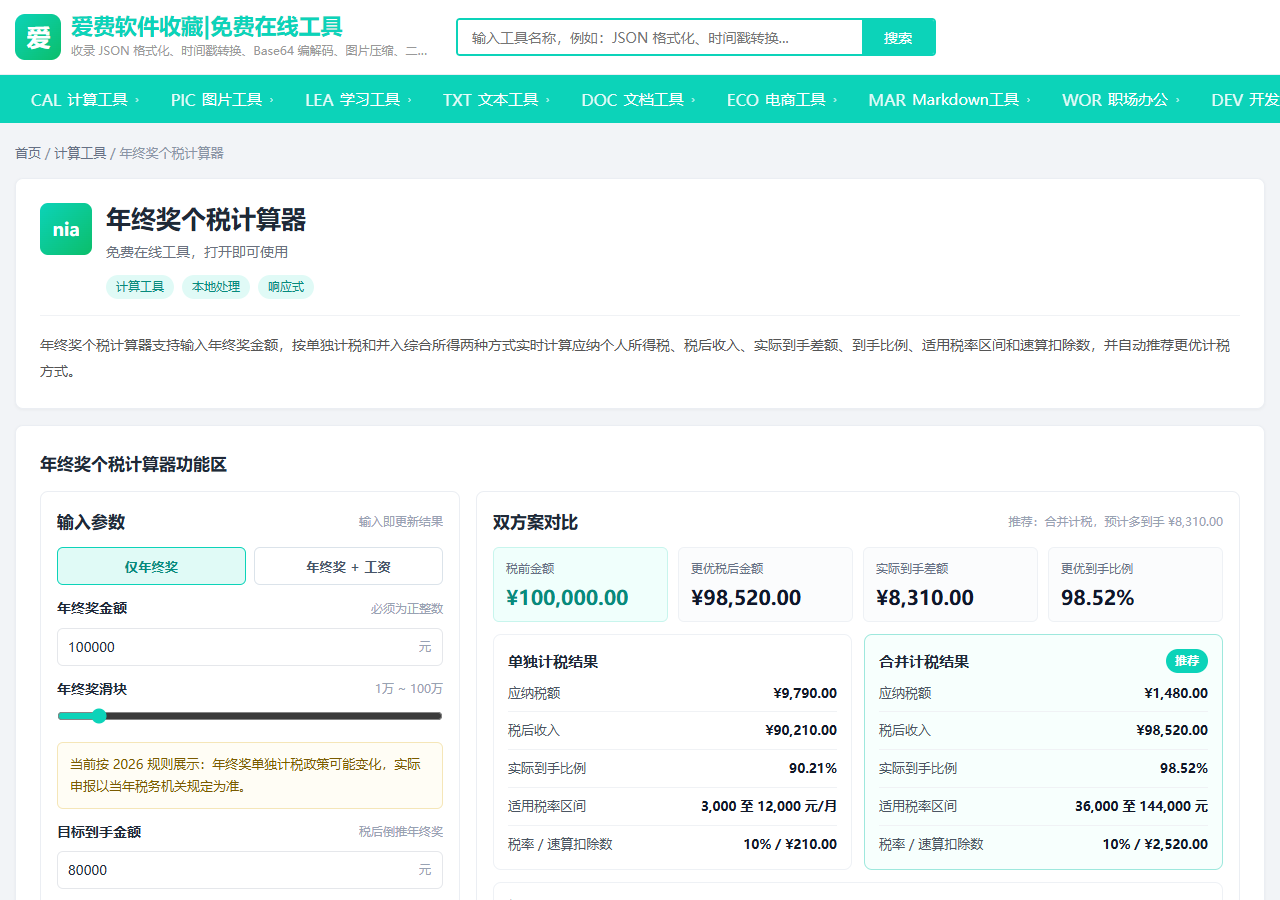
年终奖个税计算器是干嘛的
年终奖个税真要自己拿计算器按很容易算错,得翻税率表、查速算扣除数、分两种方式各算一遍,还得记着你全年的社保和专项扣除数。
本真的年终奖个税计算器做的事,就是把这些步骤省掉:
1. 输入年终奖金额:单独计税的结果立刻出来,应纳税额、税后到手、用的哪档税率、速算扣除数是多少,一眼看明白;
2. 输入全年工资和扣除情况:并入综合所得的结果也会同步算出来;
3. 对比:实际差多少钱、到手比例差多少,直接给你摆出来;
4. 年终奖个税计算器会告诉你哪种方式更省税,不用自己纠结。
年终奖一般在年底汇算清缴之前拿自己的数过一遍,心里有底,申报的时候直接选划算的那个就行。本站的年终奖个税计算器不用装APP,网页打开就能用,数字是实时变的,调一下年终奖金额就能看到临界点前后税跳了多少,给出两种计税方式的金额。年终奖不是公司帮你选死的,在次年个税年度汇算的时候可以自己改,也就是说如果发年终奖时财务默认按单独计税报了,你汇算的时候发现并入更划算,还能重新选一次,多交的税会退给你。本反过来也一样。所以别嫌麻烦,拿自己真实的收入数算一遍,比听别人说"单独划算"或者"合并划算"靠谱得多——每个人的工资基数、扣除项都不一样,别人的最优解未必是你的。